
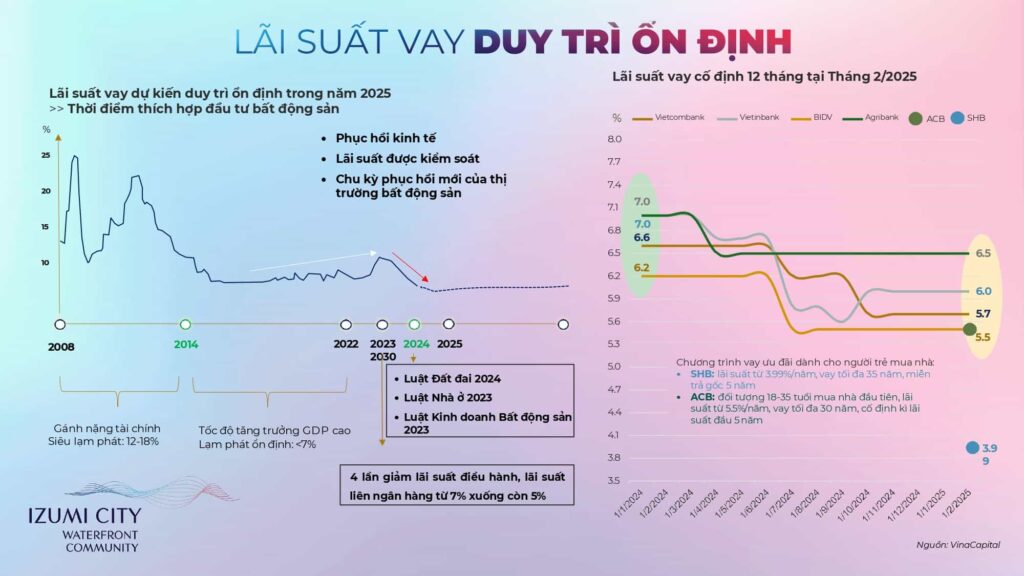
Năm 2025 được dự báo sẽ là giai đoạn bản lề của thị trường bất động sản Việt Nam, khi hàng loạt yếu tố hỗ trợ mạnh mẽ hội tụ cho tới sự phục hồi rõ nét của nền kinh tế. Đây là thời điểm nhà đầu tư và người mua ở thực có thể tận dụng cơ hội để tiếp cận các dự án tiềm năng với chi phí hợp lý và rủi ro được kiểm soát tốt hơn. Trong bức tranh này, khu vực phía Đông TP.HCM, đặc biệt là các dự án quy hoạch đồng bộ như Izumi City, nổi lên như điểm sáng thu hút dòng vốn nhờ hưởng lợi trực tiếp từ cả yếu tố tài chính lẫn pháp lý.
Lãi suất vay cố định ở vùng thấp giúp kéo chi phí vốn xuống, mở rộng “vòng tròn khả năng chi trả”, từ đó kích cầu mạnh ở phân khúc ở thực lẫn đầu tư.
Khung pháp lý mới (Luật Đất đai 2024, Luật Nhà ở 2023, Luật Kinh doanh BĐS 2023) gia tăng minh bạch – chuẩn hóa – tốc độ xử lý, giảm rủi ro pháp lý. Tác động hai chiều đến giá đất: chi phí đầu vào có thể tăng (định giá tiệm cận thị trường) nhưng rủi ro giảm khiến chiết khấu rủi ro và lãi vay dự án hạ, giúp giá bán ổn định hơn về trung – dài hạn.
1. Lãi suất vay cố định: cơ chế, tác động và gợi ý chiến lược
Lãi suất vay cố định là yếu tố then chốt trong việc xác định chi phí sử dụng vốn của người mua nhà và nhà đầu tư bất động sản. Đảm bảo một mức ổn định trong khoảng thời gian cam kết, thường từ 12 tháng đến vài năm đầu khoản vay.
Năm 2025, bối cảnh lãi suất vay duy trì ở mức thấp nhờ chính sách tiền tệ nới lỏng và sự phục hồi của kinh tế vĩ mô đã tạo điều kiện thuận lợi để người mua tự tin sử dụng đòn bẩy tài chính. Điều này không chỉ kích thích nhu cầu giao dịch, mà còn góp phần định hình lại chiến lược đầu tư của nhiều cá nhân và tổ chức, đặc biệt tại các thị trường tiềm năng như phía Đông TP.HCM.
1.1. Vì sao lãi suất cố định là “đòn bẩy”?
Khác với lãi suất thả nổi (biến động theo thị trường), lãi suất cố định “đóng khung” chi phí vay trong một giai đoạn (12–60 tháng tùy ngân hàng). Nhờ biết trước số tiền trả mỗi tháng, người mua và nhà đầu tư:
- Dự toán dòng tiền chính xác, hạn chế rủi ro biến động.
- Mở rộng hạn mức vay an toàn (Debt Service Ratio không bị co giãn do lãi tăng).
- Tối ưu kế hoạch tái cấu trúc nợ (refinance) khi kết thúc kỳ cố định.
1.2. Tác động định lượng tới khả năng chi trả
Giả sử khoản vay 6 tỷ:
- Ở 8,6%/năm (mặt bằng cao trước đây), tiền lãi tháng ~43 triệu (6.000.000.000 × 0,086 / 12).
- Ở 5,5%/năm (kỳ cố định ưu đãi), tiền lãi tháng ~27,5 triệu (6.000.000.000 × 0,055 / 12).
Chênh lệch ~15,5 triệu/tháng là “khoảng thở” cực lớn. Với ngưỡng an toàn phổ biến là 35% thu nhập dành cho nhà ở, mức chi trả 48–50 triệu/tháng đòi hỏi thu nhập hộ gia đình ~135–145 triệu/tháng, trong khi ở mức 30–33 triệu/tháng chỉ cần ~90–95 triệu/tháng. Nghĩa là hàng nghìn hộ trước đây “đứng ngoài” nay bước vào vùng mua được.
1.3. Tác động đến giá đất & thanh khoản
Tác động của lãi suất vay cố định không dừng lại ở chi phí tài chính của người mua, mà còn lan tỏa trực tiếp đến giá đất và thanh khoản trên thị trường. Khi lãi suất duy trì ở mức thấp, khả năng tiếp cận vốn vay của cả nhóm mua ở thực và nhà đầu tư được cải thiện, từ đó làm gia tăng số lượng giao dịch. Áp lực cạnh tranh mua bán sẽ đẩy mặt bằng giá lên, đặc biệt tại các khu vực đang trong chu kỳ phát triển hạ tầng mạnh. Đồng thời, sự sôi động của thị trường thứ cấp sẽ giúp thanh khoản được cải thiện rõ rệt, tạo vòng xoáy tích cực thúc đẩy niềm tin và dòng vốn quay trở lại bất động sản.
- Nhu cầu tăng: Khả năng chi trả rộng ra dẫn đến lượng cầu hiệu dụng (effective demand) tăng.
- Thanh khoản sơ cấp & thứ cấp cải thiện: Vòng quay hàng nhanh hơn, giúp chủ đầu tư giảm chi phí tài chính cho tồn kho, từ đó giữ giá bán ổn định thay vì phải cộng thêm biên rủi ro.
- Giá đất chịu lực đẩy gián tiếp: Khi dòng tiền thị trường dồi dào, đấu giá/đấu thầu quỹ đất sôi động hơn, giá đất nền dự án có thể nhích lên ở những vị trí có hạ tầng thật và nguồn cung hạn chế.
1.4. Rủi ro & cách phòng hộ
- Sau kỳ cố định: lãi có thể điều chỉnh. Giải pháp: chọn kỳ cố định dài hơn, cài điều khoản refinance hoặc trả trước từng phần (nhiều ngân hàng miễn/giảm phạt).
- Đòn bẩy quá mức: nên giữ DSR ≤ 35%, dự phòng quỹ 6–12 tháng trả nợ.
1.5. Ứng dụng cho khu Đông TP.HCM (Izumi City)

Tại khu Đông TP.HCM, đặc biệt là các dự án quy mô lớn như Izumi City với những sản phẩm cao cấp nhà phố 2 mặt tiền hay biệt thự ven sông vốn có giá trị giao dịch cao thường yêu cầu khách hàng chuẩn bị nguồn vốn lớn hoặc sử dụng đòn bẩy tài chính dài hạn.
Việc duy trì mức lãi suất vay cố định thấp trong năm 2025 tạo điều kiện thuận lợi để nhóm khách mua ở thực mạnh dạn xuống tiền, nhờ áp lực trả nợ hàng tháng được giảm bớt, giúp kế hoạch tài chính trở nên “dễ thở” hơn.
Đồng thời, khi hạ tầng chiến lược như cao tốc, vành đai và sân bay Long Thành đi vào vận hành, sức cầu thị trường sẽ gia tăng, góp phần đẩy nhanh tốc độ hấp thụ giỏ hàng của dự án. Đối với nhà đầu tư khai thác thương mại hoặc cho thuê, chi phí vốn thấp giúp rút ngắn thời gian hòa vốn (breakeven), duy trì biên lợi nhuận tốt hơn và tối ưu hiệu quả đầu tư dài hạn.
>>> Xem thêm: Gia đình trẻ mua nhà tại Izumi City: Gói vay 0% lãi suất có thật sự đáng giá?
2. Khung pháp lý mới: minh bạch hơn, dự án “chạy” nhanh hơn
Việc Luật Đất đai 2024, Luật Nhà ở 2023 và Luật Kinh doanh Bất động sản 2023 đồng loạt có hiệu lực từ năm 2025 tạo nên một khung pháp lý thống nhất và minh bạch hơn cho toàn thị trường. Các quy định mới giúp rút ngắn quy trình phê duyệt dự án, tháo gỡ nút thắt pháp lý vốn kéo dài nhiều năm, đồng thời nâng cao tính minh bạch trong giao dịch và quản lý quỹ đất.
Nhờ đó, tiến độ triển khai các dự án sẽ nhanh hơn, giảm chi phí cơ hội cho chủ đầu tư, đồng thời giúp người mua yên tâm hơn về tính pháp lý của sản phẩm. Đây là cú hích quan trọng để dòng vốn, đặc biệt là vốn đầu tư dài hạn, quay trở lại thị trường một cách mạnh mẽ.
2.1. Những thay đổi có tính hệ thống
- Luật Đất đai 2024: hướng tới định giá đất tiệm cận thị trường, cập nhật bảng giá đất thường xuyên hơn, tăng số hóa thông tin đất đai, siết kỷ luật trong giao đất/thu hồi/đấu giá.
- Luật Nhà ở 2023: làm rõ điều kiện phát triển nhà ở, quản lý nhà ở xã hội, tiêu chuẩn bàn giao… giúp chuẩn hóa sản phẩm.
- Luật Kinh doanh BĐS 2023: quy định chặt về mở bán hình thành trong tương lai, bảo lãnh/đảm bảo nghĩa vụ, công bố thông tin… tăng bảo vệ người mua.
Tinh thần chung: giảm “hai giá”, giảm “đi – xin – cho”, tăng tính dự báo cho cả người mua lẫn nhà phát triển dự án.
2.2. Tác động lên giá đất
Trong ngắn hạn, việc áp dụng cơ chế định giá sát thị trường và bồi thường minh bạch có thể khiến chi phí giải phóng mặt bằng tăng lên, từ đó tạo áp lực nhẹ lên giá thành của các dự án mới do tỷ trọng chi phí đất (land cost) trong tổng chi phí (total cost) cao hơn.
Tuy nhiên, ở trung và dài hạn, khi thủ tục được rút gọn và rủi ro pháp lý giảm, các chủ đầu tư không còn phải cộng thêm “phí rủi ro” quá cao vào giá bán. Điều này giúp giá bất động sản ổn định hơn, đặc biệt khi dự án được triển khai nhanh và ra hàng đều, cân bằng cung – cầu, qua đó hạn chế những đợt tăng giá đột biến.
Bên cạnh đó, thị trường sẽ chứng kiến sự phân hóa mạnh, khi những sản phẩm đạt chuẩn pháp lý, được vận hành chuyên nghiệp sẽ được định giá cao hơn hẳn so với các dự án thiếu minh bạch, trong khi khoảng chênh lệch “risk premium” dần thu hẹp.
2.3. Tác động lên khả năng tiếp cận đầu tư
Đối với người mua ở thực, khung pháp lý minh bạch giúp họ yên tâm hơn về quyền sở hữu và giấy tờ pháp lý của dự án, đồng thời giảm rủi ro chậm tiến độ. Sự chắc chắn này khiến các ngân hàng sẵn sàng cấp tín dụng với điều kiện vay ưu đãi hơn, từ hạn mức đến lãi suất vay.
Về phía nhà đầu tư, việc có đầy đủ thông tin và hồ sơ pháp lý rõ ràng cho phép họ định giá rủi ro chính xác, không cần giữ biên an toàn quá lớn, nhờ đó có thể ra quyết định nhanh chóng với các dự án “sạch” pháp lý.
Còn với chủ đầu tư, việc áp dụng quy trình chuẩn hóa và số hóa hồ sơ rút ngắn vòng đời dự án, giảm chi phí vốn (WACC) và tạo dư địa để duy trì giá bán ở mức hợp lý, qua đó nâng cao tính cạnh tranh trên thị trường.
2.4. Tác động thực tiễn tại khu Đông TP.HCM: Lợi thế cho Izumi City
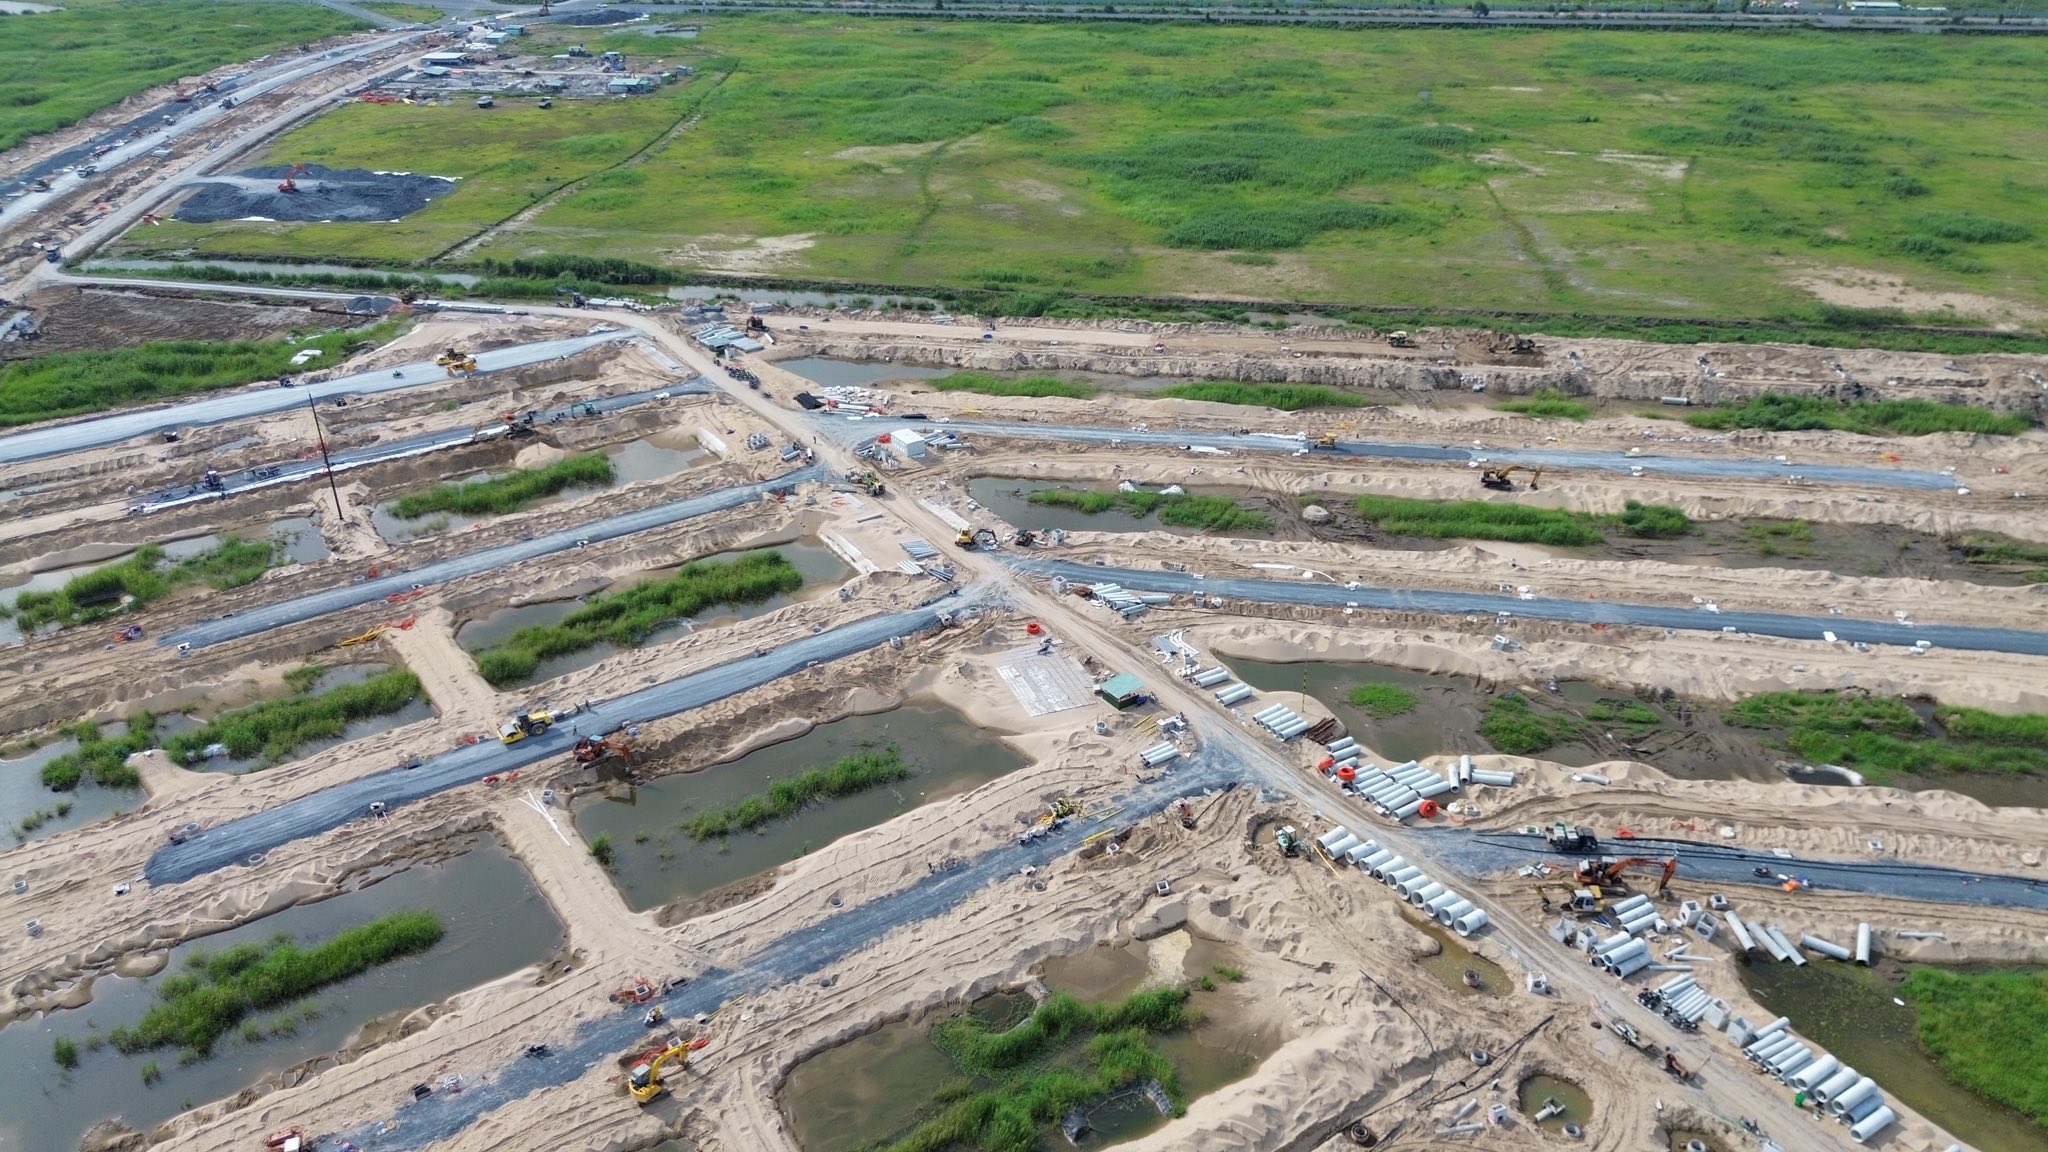
Khu Đông TP.HCM đang hội tụ cả lợi thế về hạ tầng cấp vùng lẫn sự xuất hiện của nhiều dự án quy hoạch quy mô lớn. Khi khung pháp lý được minh bạch và nhất quán, nguồn cung bất động sản đủ điều kiện bán sẽ ra thị trường một cách đều đặn, giúp thanh khoản ổn định và tránh tình trạng lệch pha cung – cầu.
Với việc Izumi City thông báo bàn giao sổ hồng cho các cư dân nhận nhà giúp gia tăng niềm tin cho khách hàng, đồng thời giảm biên rủi ro pháp lý. Điều này không chỉ giúp ngân hàng đánh giá tín dụng ở mức cao hơn mà còn tạo điều kiện để khách hàng tiếp cận các gói vay ưu đãi dễ dàng. Giá đất nền trong các dự án vì thế có xu hướng tăng theo tiến độ pháp lý và hạ tầng một cách có kiểm soát, thay vì xuất hiện các “sóng ảo” thiếu bền vững.
Tóm lại, 2025 là năm có thể vào hàng với tư duy kỷ luật: chọn lãi suất vay cố định phù hợp, ưu tiên pháp lý chuẩn – vị trí thật – sản phẩm có dòng tiền. Khi rủi ro giảm và chi phí vốn rẻ, lợi nhuận đến không chỉ từ “tăng giá đất”, mà còn từ khả năng tiếp cận vốn rẻ hơn và nắm giữ tài sản đúng chuẩn.